


殺死慢而寬的不是物理,是六萬條光纖:2029 年前的網路形狀與誰吃得到
2026 年最大的架構辯論這樣分邊:要用更快的單通道(fast-and-narrow),還是更多的慢通道(slow-and-wide)?
Microsoft 在 ECOC 給出最量化的支持論證——即使光學部分耗電為零,fast-and-narrow 的 SerDes 本身就過不了 1 pJ/bit;而記憶體鏈路連 100 ns 的 DSP/FEC 都吃不下,因為本地記憶體存取只有 80 ns。他們選 microLED,因為每通道只要約 2 Gb/s、頂面發光可以把線性 shoreline 密度換成面積密度。但同一週,NVIDIA 揭露自家的 slow-and-wide 研究專案已經暫停——不是光學做不出來,而是估算下來一層樓要 60,000 條光纖,光纖與連接器成本擋住了。同場第三個題目是 OCS:分析師給的現況是 95% 到 99% 的 OCS 埠出貨集中在單一客戶的 TPU 重構應用。
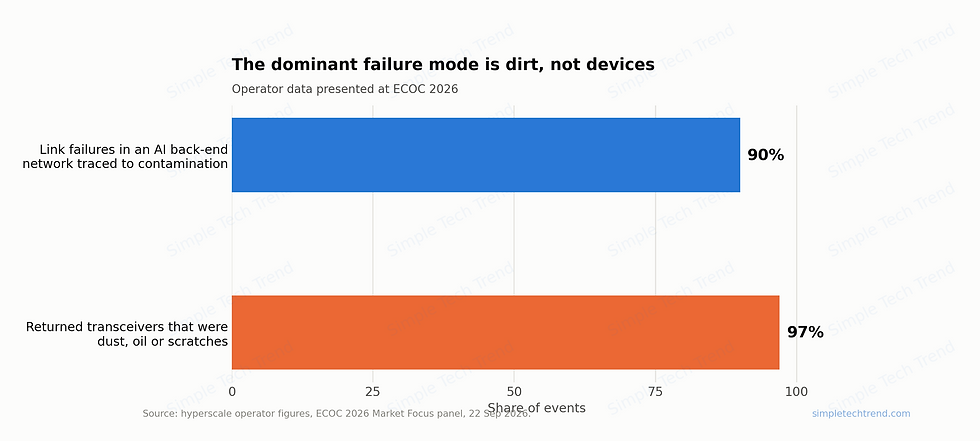
這件事的意義不在架構,在成本結構:所有用平行度換頻寬的方案,帳最後都算在光纖與連接器上,而那正是故障率最高的地方。

付費區內容
慢而寬的完整論證:SerDes 的 1 pJ/bit 地板、80 ns 記憶體門檻、冗餘換可靠度的算法
反向 gearbox 稅:一個很少被寫下來、會吃掉帳面低功耗的機制
把 20 / 10 / 5.6 / 4.7 / <4 pJ/bit 放在同一張表,並標明誰含光源
64 / 1,152 / 4,096 / 60,000 這四個光纖數字的來源與意義
OCS 的真實市場:95–99% 集中在哪、下一個應用是什麼、為什麼切換速度不是重點
押慢而寬的公司自己暫停專案的理由
三條路線分別讓台廠哪一段受惠,哪一條最不利
反方論點八點、要盯的六個訊號
以上是本篇的重點整理。
STT 的完整判讀——這個門檻下降之後供應鏈怎麼重排——在付費專區完整解析,附 3 張原創圖表。
👉 訂閱 STT 付費專區,完整版這裡看:https://vocus.cc/article/6ab4ef5cfd8978000168480c


留言