


Marvell 2026 投資人日:把 800 億美元押在「連接」,scale-up 光學是唯一從零起跳的變數
Marvell 把 FY31 營收目標喊到 700–900 億美元(中位數 800 億),是 FY26 的 82 億的 10 倍;EPS 目標 >30 美元,管理層口號「30 in 30」。
這張餅的本質不是 ASIC 故事,而是連接(connectivity)故事:FY31 中位數裡 Interconnect 375 億、Switching & Storage 100 億、Custom 300 億——連接相關的營收比重遠大於運算。
最關鍵的一句話藏在 Q&A:scale-up 光學「今天營收幾乎是零」,明年起跳到數億美元,每顆 XPU 的光學內容價值以「數千美元」計。這是整份藍圖裡唯一從零開始、也最能決定落在 700 億還是 900 億的變數。
台灣供應鏈的意義不在「誰接到 Marvell 單」,而在 NPO 先跑、CPO 並行的節奏,讓雷射、FAU、先進封裝與載板的需求提前一個世代到來。
1. 為何現在:Marvell 第二次在同一家飯店改寫自己的天花板
2024 年 4 月,Marvell 在紐約 The Pierre 喊出「FY29 資料中心營收 150 億美元」,當時 FY24 才 22 億,七倍目標被市場當成笑話。2025 年 6 月上修到 180 億。這一次,FY28 全公司營收直接上修到約 200 億美元(8 月法說才給 180 億),其中資料中心約 180 億——提前整整一年達陣原本 FY29 的目標。
從 FY24 到 FY28,資料中心營收複合成長約 70%。管理層給 FY31 的區間是 55–70% 成長,也就是說:最樂觀的情境只是「維持現在的速度」,最保守的情境是減速。這是整場投資人日最聰明的敘事設計——數字很大,但假設不激進。
我們在 法說精華:Marvell(MRVL)|Q2 FY2027 拆過那次的 180 億指引與 Google 認股權證;這次投資人日等於把那份指引再往上推一階、往後延三年。


2. 拆解 800 億:連接佔七成,運算只是配角
Matt Murphy 開場就把 Marvell 定位成 「connectivity first company」,並刻意把半導體三分:運算三巨頭、記憶體三巨頭,以及「下一個定義性解鎖」的連接。FY26 的 82 億裡,約 30% 落在運算、70% 落在連接;隨 XPU attach 放量,Custom 也會愈來愈像連接業務。

FY31 中位數拆解如下:
Interconnect(光電互連):FY31 約 375 億;CY30 TAM 約 650 億,年複合約 65%
Switching & Storage:FY31 約 100 億;CY30 TAM 約 850 億,年複合約 40%
Custom(XPU + XPU attach):FY31 約 300 億;CY30 TAM 約 2,350 億,年複合約 55%
Comms & Other:FY31 約 25 億;CY30 TAM 約 150 億,低個位數成長

Interconnect 的目標市佔率接近六成,Custom 只有約 13%。Marvell 真正想吃獨食的,是光電互連。
Interconnect 是整張表裡 TAM 成長最快的一欄(約 65%),也是 Marvell 自認最不需要搶新客戶、只要「守住份額跟著市場長大」的一欄。scale-out 過去幾年每年翻倍,1.6T 才剛進量產、3.2T 還在後面,每一代都伴隨 ASP 上修。
3. 唯一從零起跳的變數:scale-up 光學
Dave Lazovsky(前 Celestial AI 創辦人)整段演講的核心只有一句:今天機櫃內所有 XPU 互連 100% 是銅。在 200G/lane 下銅的傳輸距離只剩約 2.5 公尺,448G 只會更短;而推論、MoE 與 KV cache 需要 512、576 顆以上的多機櫃 scale-up domain。銅撐不住,光只能進來。

管理層給了三組關鍵量化:
scale-up 流量佔資料中心總流量 85%(Marvell 自有估算),省下幾 pJ/bit 就能把電力挪去生 token。
延遲目標約 200 奈秒,接近 HBM 本地存取的等級,可插拔模組的頻寬、功耗與延遲都差一個數量級。
每顆 XPU 的 scale-up 光學內容價值以「數千美元」計,而且連結兩端(XPU 側與 switch 側)都需要光。
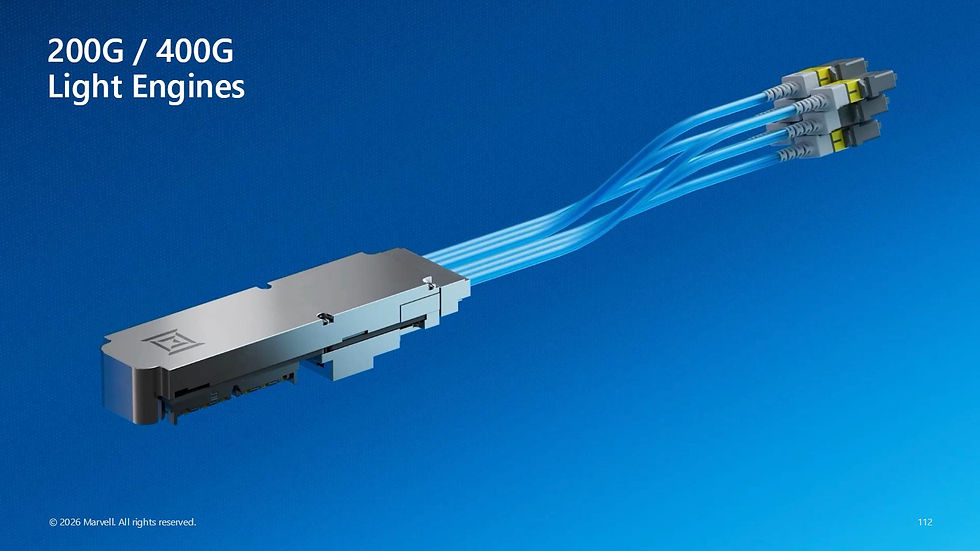
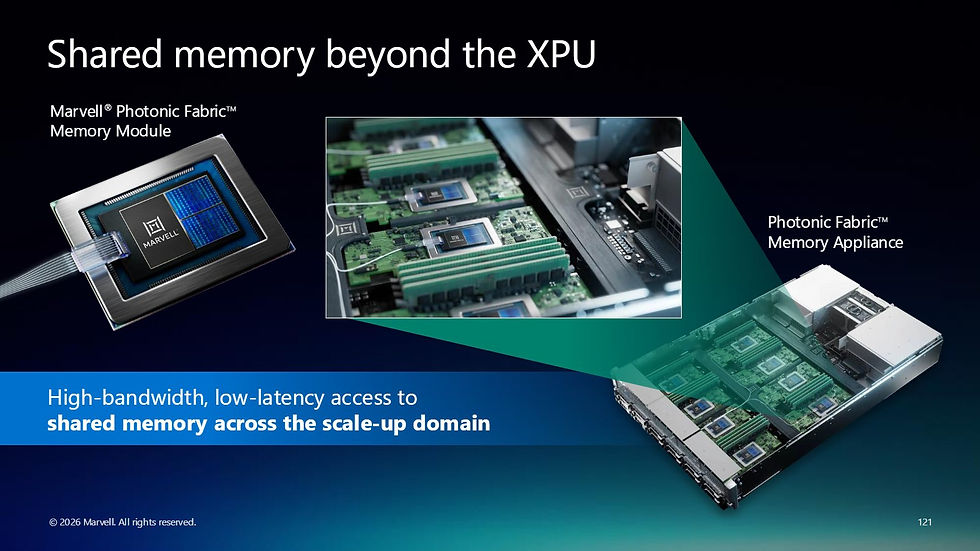
產品線分成三層:給模組廠的 driver/TIA、200G→400G/lane 的 fast pipe 光引擎(沿用 DSP + MZI 矽光),以及專為 scale-up 設計、拿掉 DSP 改用類比等化的 flat pipe(含 OCI MSA 標準版與 Celestial 的 Photonic Fabric),三類都已拿到 socket。延伸背景可參考 一篇搞懂 Celestial AI:Marvell 用 32.5 億美元買下的「把光送進晶片肚子裡」。
最值得注意的是 Matt 對 NPO/CPO 的表態:不是先 NPO 再 CPO 的接力,而是並行。 NPO 是「一定會跑的火車」,靠的是模組廠早已備好的光引擎;CPO 則在部分客戶的特定平台上同步推進。這和我們在 NPO 不是 CPO 的前菜 的判斷一致:可維修性與良率正在變成架構選擇,而不是過渡期的妥協。

4. 其他三條引擎:交換器、DCI 與 XPU attach
交換器:scale-out 交換器明年超過 10 億美元(51.2T 首個完整年度),新發表的 Teralynx T100 是業界唯一單晶片 100T,512 個 200G SerDes 塞進一顆 reticle 尺寸晶片,延遲與功耗比對手低約 20%。scale-up 交換器同時支援 UALink(U115/U230/U460)、Ethernet(E115/230/460)與 NVLink Fusion——三種協定全押,等於不賭標準戰。
DCI(scale-across):營收從 FY26 約 5 億美元走向 FY28 超過 10 億;相干可插拔模組的全球需求從今年不到 100 萬顆,到 CY30 超過 300 萬顆。AI 叢集跨機房直連的頻寬是傳統 DCI 的 15 倍。
Custom:FY29 目標從 >100 億上修到 >120 億,FY31 中位數約 300 億,XPU 與 XPU attach 各半。XPU attach(客製 NIC、CXL 記憶體擴充、SSD 控制器、新的 AI 基礎設施管理處理器、推論加速器)單一 socket ASP 約 1,000 美元、每顆 XPU 掛 1–2 個。Google 那份 6.5 年 1,200 億美元的 TPU 周邊機會,只被「部分」計入 FY31 模型。
5. 反方論點:這張藍圖最容易破在哪裡
capex 假設:模型假設 2025–2030 資料中心 capex 年複合 35%、尾段降到約 20%。若 2028 年後 AI 投資出現實質消化期,900 億上緣最先消失。
客戶集中:前四大美系 hyperscaler 支撐了絕大部分目標,雖然 Marvell 強調是「數百個產品、35 個以上 socket」,但終端預算仍是同一群人。
scale-up 光學零基期:它是最大的上行,也是最大的不確定。量產節奏一旦卡在雷射可靠度、光纖耦合良率或液冷整合,延後一年就會吃掉數十億營收。
毛利結構:FY31 毛利率指引 56–59%,Custom 超標反而會把毛利拉向下緣——管理層自己稱之為「天然避險」,但也代表營收與毛利不會同步漂亮。
6. 台灣供應鏈的意義
Marvell 這份藍圖對台灣最直接的訊號有三個:
製程與封裝:Marvell 已在 3nm 量產 1.6T DSP、2nm 展示 3.2T,IP 已推進到 1.4nm 投片;XPU 與交換器基板邊長從 100mm 走向 150mm,3.5D 堆疊與 CPO 都會吃台積電、日月光等先進封裝產能,ABF 載板的面積與層數壓力同步上升。
光源與耦合:NPO 先跑意味著外部雷射、CW 光源與 FAU 光纖耦合的需求不必等到 CPO 成熟才發生。scale-up 每顆 XPU 數千美元的光學內容,有相當比重是光源與被動耦合元件,這是台灣化合物半導體與光被動元件最有機會切入的位置,相關技術路線可對照 scale-up 光互連的七條路。
scale-in 的長期選擇權:Xi Wang 提到用 microLED/microPixel 做封裝內光學 IO chiplet,管理層承認 FY31 前不會是重要營收,但已有完整團隊與客戶專案。這條路一旦成立,受惠的是台灣的 microLED 磊晶與巨量轉移供應鏈,而不是傳統雷射。
7. 總結
Marvell 這次投資人日最有價值的不是 800 億這個數字,而是它把數字的不確定性集中到一個地方:scale-up 光學。scale-out 跟著 1.6T/3.2T 世代走、DCI 跟著跨機房頻寬走、Custom 已有在手 socket,這三條的可預測性都相對高;真正決定 Marvell 落在 700 億還是 900 億的,是機櫃內從銅換光的速度。
接下來要追蹤的三個指標:一、明年 scale-up 光學是否真如管理層說的「數億美元」起跳;二、Teralynx T100 與 UALink U115 在首家 hyperscaler 的量產時點;三、NPO 光引擎在模組廠端的出貨節奏——那是台灣供應鏈最早看得到的訊號。
運算決定 AI 能想多快,連接決定 AI 能長多大。Marvell 這次把整家公司押在後者。
本文僅供技術與產業趨勢分析,不構成任何投資建議。
相關閱讀
法說精華:Marvell(MRVL)|Q2 FY2027:FY28 180 億指引與 Google 認股權證的原始拆解
一篇搞懂 Celestial AI:flat pipe 與 Photonic Fabric 的技術來源


留言