


ECOC2026 | 單一供應商 CPO 的風險不在技術,在「ASIC 與互連被綁成一件商品賣」:Ciena 用 Open CPX 把 6.4T 光引擎變回貨架料
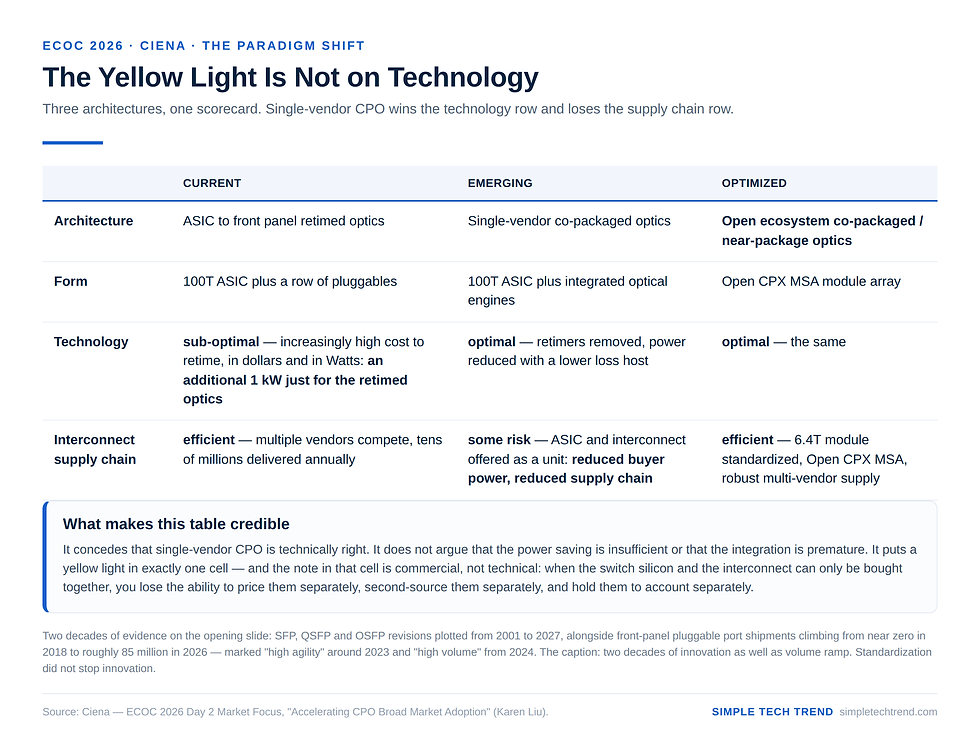
:Ciena 的 Karen Liu 這場沒有秀任何新的效能紀錄,但它把 CPO 這件事的爭論點從技術移到了商業結構。投影片上那張三欄式的典範轉移圖講得最清楚:從「ASIC 接前面板重定時光學」走到「單一供應商共封裝」時,技術那一列從次佳變成最佳(重定時器拿掉、功耗下降),但供應鏈那一列從「高效」變成「有風險」——理由只寫了一句:ASIC 與互連被當成一個單位一起賣,買方議價力下降、供應鏈收斂。 第三欄「開放生態系」就是為了同時拿到技術的最佳與供應鏈的高效而存在的,而它的載體是 Open CPX MSA:六個創始成員、50 家以上貢獻者,從成立到規格發布不到六個月。規格本身的關鍵設計是:CPO/NPO 光學與共封裝銅纜,吃同一個 PCB 插槽。
1. 二十五年的可插拔,給了兩個一起成立的答案
講者開場用了一張「到目前為止什麼是有效的」的投影片,左右兩張圖擺在一起才是重點。
左圖:SFP、QSFP、OSFP 的版本演進 vs 年份,從 2001 年一路畫到 2027 年——SFP → SFP+ → SFP28 → SFP56/112 → SFP112;QSFP → QSFP+ → QSFP28 → QSFP-DD;OSFP 1.0 → 3.0 → 4.0 → 5.x。三條線疊在一起,就是二十幾年不間斷的規格迭代。
右圖:前面板可插拔光學的出貨埠數(LightCounting「Ethernet Optics Forecast」,2026 年 3 月),從 2018 年接近零,爬到 2026 年約 8,500 萬埠。圖上標了兩個註記:2023 年前後是「高敏捷度」,2024 到 2026 是「高出貨量」。
而下面那行結論只有一句:二十年的創新,以及出貨量的放大。
這張圖是用來回答一個反對意見的。講者說她預期台下會有三分之一的人覺得「現在就談標準化太早了」——而她的回答是:標準化不代表創新停止。 那條版本演進線就是證據:每一個後續版本背後,都是各家團隊共同完成的大量工程工作,而正是這種聚焦,讓創新跟得上產業的需求。
2. 三欄式的典範轉移:風險在供應鏈那一列
這是整場最關鍵的一張投影片,因為它用同一套評分標準,把三種架構並排打分。
架構:現況 ASIC 接前面板重定時光學;新興 單一供應商共封裝光學;最佳化 開放生態系的共封裝/近封裝光學
形態:現況 100T ASIC + 一排可插拔光模組;新興 100T ASIC + 整合光引擎;最佳化 Open CPX MSA 模組陣列
技術:現況 次佳——重定時的代價愈來愈高,無論是錢還是瓦數,光是重定時光學就要額外 1 kW;新興 最佳——拿掉重定時器、主機損耗降低使功耗下降;最佳化 最佳——同上
互連供應鏈:現況 高效——多家供應商競爭,每年交付數千萬顆;新興 有風險——ASIC 與互連被當成一個單位一起賣,買方議價力下降、供應鏈收斂;最佳化 高效——6.4T 模組標準化、Open CPX MSA、穩健的多供應商供給
這張表最有價值的地方,是它承認了單一供應商 CPO 在技術上是對的。 它沒有說 CPO 不好、也沒有說功耗省得不夠,它只在供應鏈那一格標了黃燈,而標註寫得極其克制:ASIC 與互連作為一個單位出售,reduced buyer power、reduced supply chain。
翻成產業白話:當交換晶片與光互連只能綁在一起買,你就失去了分開議價、分開換供應商、分開追究品質的能力。 而那個「額外 1 kW」的數字則說明了為什麼現況這一欄也不能留——重定時的代價已經大到必須動架構。
3. 四個同時發生的拐點
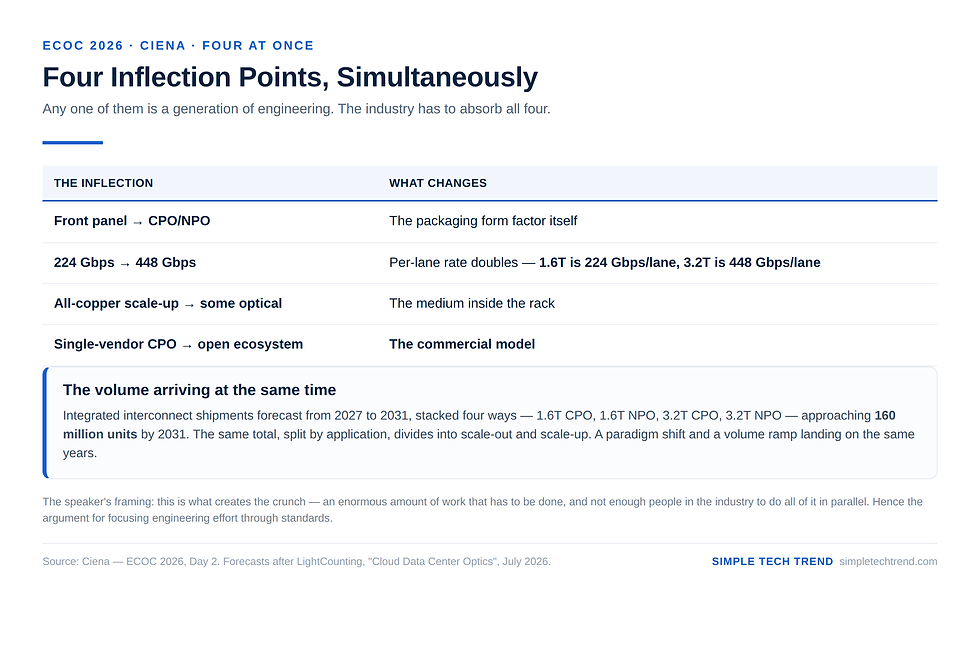
第二張圖講的是難度。LightCounting「Cloud Data Center Optics」(2026 年 7 月)的兩張預測圖,橫軸都是 2027 到 2031:
依速率與封裝形態拆:1.6T CPO、1.6T NPO、3.2T CPO、3.2T NPO 四層疊起來,到 2031 年逼近 1.6 億顆
依應用拆:scale-out 與 scale-up 兩層,同樣的總量
圖旁邊標了一組很有用的換算:1.6T = 224 Gbps/lane;3.2T = 448 Gbps/lane。
而下面那四格「拐點(Inflection Points)」才是這張投影片真正的意思:
前面板 → CPO/NPO | 224 Gbps → 448 Gbps | 全銅 scale-up → 部分光學 | 單一供應商 CPO → 開放生態系
四件事同時發生。 封裝形態在換、每 lane 速率在翻倍、scale-up 的介質在換、商業模式也在換。任何一項單獨發生都是一個世代的工作量,而產業要一次吞下四個。
講者的原話很直接:這造成了「必須做掉大量工作」的擠壓。而 448G 這個拐點為什麼是所有架構決策的起點,我們在 ECOC2026 | 快窄與慢寬吵了三小時,沒有人先定義「慢」:這場辯論真正的分水嶺是 448G 有完整拆解。
4. 要保住的三件事,以及供應商自己的好處
Ciena 對 NPO 轉換的目標寫得很明白:在轉換過程中保住可插拔的三個好處——
可互通(Interoperable)
按需擴充(Pay-as-you-grow)
可維修(Serviceable)
然後她加了一行註解,而這行註解是整場論述的轉折:這三個常被引用的好處,是給終端客戶(超大規模業者)以及某種程度上給整合商(系統 OEM)的;但建立在 MSA 之上的可插拔模式,對技術供應商自己也有好處。
這是在對台下的元件廠說話。因為供應商對標準化的傳統直覺是:標準化對客戶好、對我不好,它讓客戶有了比價和換人的籌碼。而她的反駁是三點:
工程效率:在這波創新擠壓下,工程資源必須聚焦。不需要十家公司各自去想怎麼做一個 QSFP 籠子或殼體——那不是重要的技術部分,機構件應該被定死、直接沿用,供應鏈已經知道怎麼做,你買就好了。這就是其他產業講的「商用現成品(COTS)」概念。把工程力氣花在真正新的東西上。
累積式的共享學習:競爭對手不會因為你問就告訴你最佳實務;但如果你們在同一個 MSA 裡一起審文件,那就是更多雙眼睛在看——更多機會抓到錯誤、更多機會有人說「這樣做不錯,但這裡能不能改一下」。那些讓可插拔成功的改動,很多是「把這個角再修圓一點」這種小事,但小事往往要花很大力氣才試得出來。在現在這個規模下,產業付不起用試誤法逐一發現的時間成本。
共享的供應鏈規模:用標準化去槓桿整個產業的營運實力,而營運效率會帶來規模經濟。
她把這三點收斂成一條因果鏈:多家公司一起審閱 → 高品質 → 更快上市。
5. Open CPX MSA:六個創始、50 家以上貢獻者、不到六個月
論述落地成一個組織。
可插拔、基於標準的 Open CPX,在保住前面板可插拔重要特性的同時,交付 CPO/NPO 的好處。
六個創始成員:Ciena、Coherent、Marvell、Molex、Samtec、TeraHop。
50 家以上貢獻者,投影片上列出的包括:Accton(智邦)、Alpha Networks(明泰)、Amphenol、Astera Labs、Avicena、ColorChip、Credo、Intel、Ligent、Lightmatter、Lotes(嘉澤)、Lumentum、MIXX Technologies、Photonic AI、nexthop ai、Qualcomm Dragonfly、Ruijie(銳捷)、Siluxtek、Source Photonics、TE、TFC(連展)、Upscale、VIAVI。
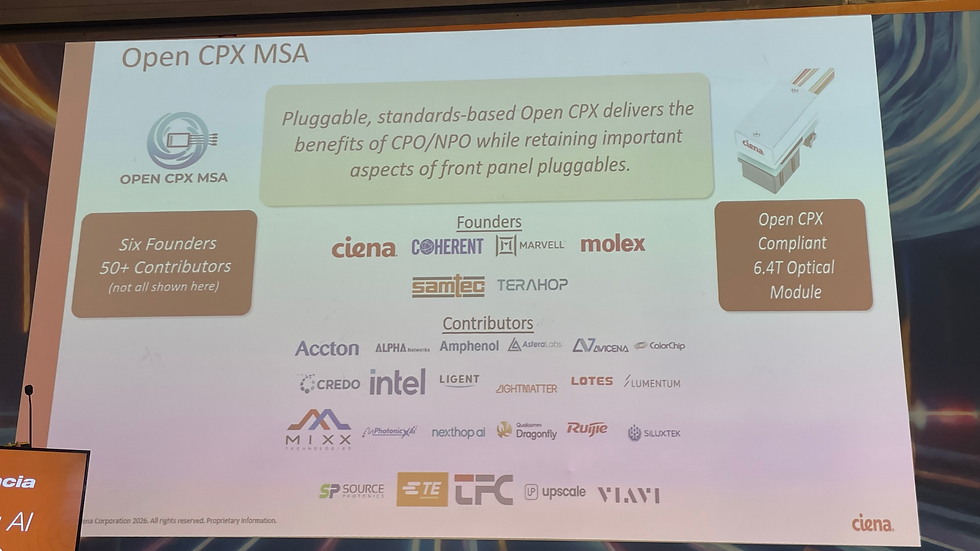
而講者強調的那個數字是:從組織成立到規格發布,不到六個月——她認為這大概是產業紀錄。
這份名單值得台廠逐行讀。智邦、明泰、嘉澤、連展都在貢獻者名單上,意味著台灣在 ODM 與連接器/插座這兩段已經卡進了這個生態系的定義階段,不是等規格出來才接單。而 Qualcomm Dragonfly 出現在這裡也值得注意——它同一屆也出現在 Lumentum 的 chiplet demo 合作名單上。
6. 規格長什麼樣:同一個插槽吃光也吃銅
技術規格這一頁只有一句話是重點,但那句話設計得很聰明:
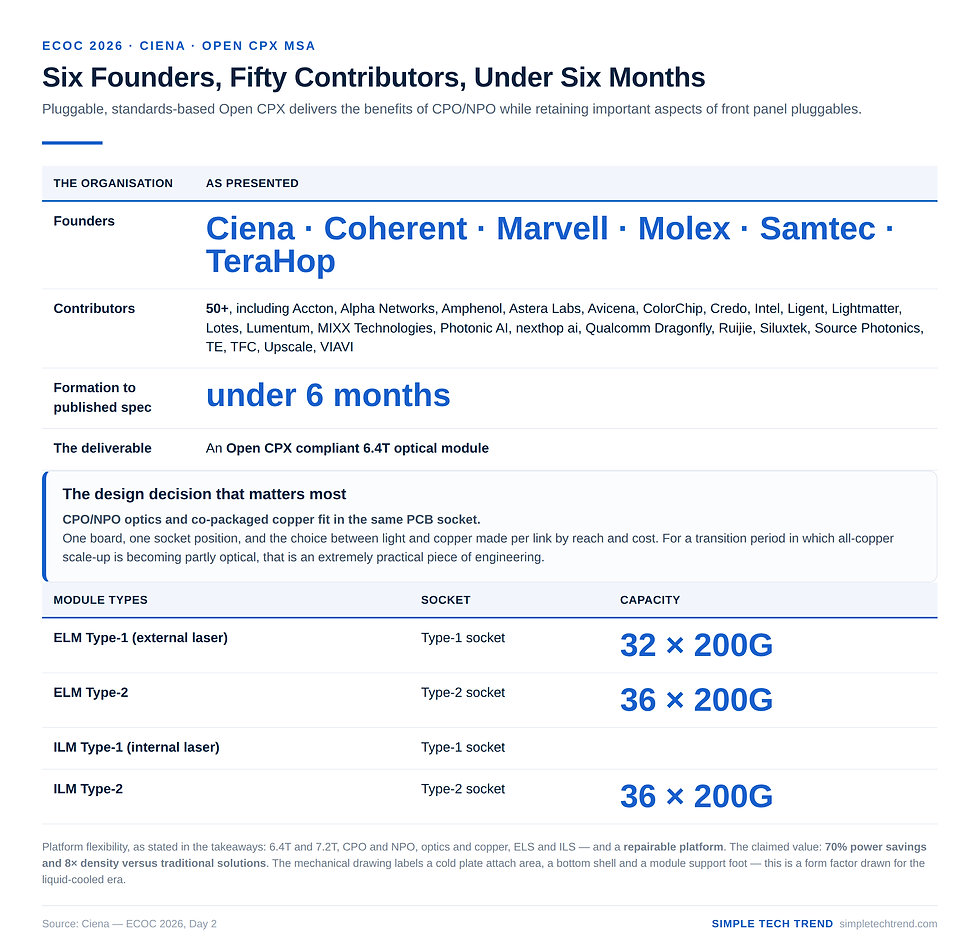
CPO/NPO 光學與共封裝銅纜,適配同一個 PCB 插槽。
這代表系統商可以在同一塊主板、同一個插槽位置上,依距離與成本決定插光還是插銅——不用為了兩種介質畫兩張板。對一個「全銅 scale-up 正在部分轉光學」的過渡期而言,這是非常實際的設計。
模組型別則定義成一張兩維表:
ELM(外部雷射模組)與 ILM(內部雷射模組)各有 Type-1 與 Type-2
Type-1 插槽吃 ELM Type-1 與 ILM Type-1;Type-2 插槽吃 ELM Type-2 與 ILM Type-2
容量:Type 1 ELM 為 32 × 200G;Type 2 ELM 為 36 × 200G;Type 2 ILM 為 36 × 200G
機構圖上標出的細節也透露了這是為液冷時代設計的:冷板貼附區(cold plate attach area)、底殼、模組支撐腳、Type-2 CPX 插槽。
而在 takeaway 那頁,平台彈性被總結成一行:6.4T/7.2T、CPO/NPO、光學/銅、ELS/ILS,以及——可維修的平台。
「可維修」這三個字是這整套規格的政治立場。 它等於是在說:我們不接受「光引擎壞了要換整台交換機」這件事。而量化的價值主張是:相對於傳統方案,70% 的功耗節省、8 倍的密度。
7. Vesta 200:沿用既有標準,把上市時間壓下來
這一段是「不要重新發明輪子」的具體示範。投影片標題就是 「Open CPX MSA 藉由沿用既有標準縮短上市時間」:
主機介面選項:CEI-224G-LINEAR-PAM4、OIF 224G-RTLR、802.3dj C2M
線路側光學:802.3dj – DR、1310 nm 平行單模
光連接器:GR-468-CORE、GR-1435-CORE
講者補充說,控制平面很大程度上沿用既有的可插拔管理規範,只會針對更多通道做一些增補。光學標準完全不變、光連接器完全不變。
而 Ciena 自己的產品 Vesta 200——6.4T 的 CPX 光引擎,則是這套哲學的樣品:
PIC(光子積體電路):矽光子。馬赫-曾德調變器:高熱穩定性、窄幾何以提高密度;光偵測器:高響應度
EIC(電子積體電路):矽鍺(SiGe)。TIA:低雜訊、高轉阻增益;雷射驅動器:高頻寬、低回波損耗;電氣介面:可等化到 20 dB
主機互連:基板(CPO)或 PCB(NPO)
兩個細節值得台廠注意。第一,EIC 用的是矽鍺,不是最先進製程的 CMOS——這是「沿用成熟技術」這句話的實際意思。第二,電氣介面可等化到 20 dB,這個數字直接決定了模組可以離 ASIC 多遠,也就決定了 CPO 與 NPO 的分界到底畫在哪裡。
8. 總結
先講一個這場沒有被強調、但我認為很重要的立場:講者刻意不區分 CPO 與 NPO。 她的理由是「CPO 與 NPO 之間是一個連續帶」,而現在業界對這兩個詞的定義已經爆炸——有人用「是否預先整合、是否封閉生態系」來分,有人用「電氣介面的密度」來分,有人看是直接放在主板上、還是要上封裝、還是要用中介層。Q&A 時有人用了一個很好的類比:乙太網路的實體層四十年來一直在變,但「Ethernet」這個詞沒有消失。
對台灣供應鏈,三個落點。
第一,貢獻者名單就是機會清單,而且門已經開了。 智邦、明泰、嘉澤、連展已經在裡面。Open CPX 把「機構件、插座、熱介面、管理」這些東西明確定義成「應該被沿用、不該重新發明」的部分——而這正是台廠最強的一段。 講者自己說「不需要十家公司各自去想怎麼做一個籠子」,那句話的另一面是:做籠子、做插槽、做冷板貼附結構的,會因為標準化而拿到整個生態系的量,而不是單一客戶的量。
第二,「可維修」會變成一個硬需求,而它是機構題不是光學題。 當規格明文把 repairable 寫進 takeaway、當 NPO 的取捨被定義成「前面板可維修還是要拆機」(這是同一屆 Acacia 那張七階梯圖上的原話),可維修性就從運維的抱怨變成了設計規格。 誰能做出「能拆、能換、換完還能保證熱接觸與光對準」的機構,誰就有題目。
第三,不要只盯著誰的光引擎效能好,要盯著誰的議價結構在惡化。 這場真正的訊號是:產業已經意識到單一供應商 CPO 的問題不在功耗,在於 ASIC 與互連被綁成一件商品。如果 Open CPX 成功,光引擎會變成貨架料,價值會往「誰能穩定大量交付合規模組」移動;如果失敗,交換晶片商會同時吃下光互連那一段。 這兩個結局對台廠的意義完全相反,而現在還沒有分曉——所以參與定義,比觀望更划算。
宣判:這場沒有任何新的技術紀錄,但它是整屆 ECOC 對商業結構看得最清楚的一場。 它承認單一供應商 CPO 在技術上是對的,然後指著供應鏈那一格說:問題在這裡。而它給的解法不是更好的元件,是一份不到六個月就生出來的規格,和一個讓光與銅共用同一個插槽的插座。當一個產業開始在技術還沒定案時就先把機構件定死,那不是保守,那是它已經知道自己接下來沒有時間可以浪費。
本文僅供技術與產業趨勢分析,不構成任何投資建議。
相關閱讀
ECOC2026 | 快窄與慢寬吵了三小時,沒有人先定義「慢」:這場辯論真正的分水嶺是 448G:224G 到 448G 這個拐點,為什麼會同時逼動封裝形態與商業模式
銅纜撐不住 AI 之後:scale-up 光互連的七條路,與各撞一堵牆的兩種活法:「全銅 scale-up 轉部分光學」這個拐點的七種可能走法
ECOC2026 | 資料中心要幾十億顆雷射,卡住的卻是「接上去」那 5 分鐘:為什麼「機構件被定死、可沿用」對產能是一件大事


留言