


2026 OCP APAC Summit | 資料中心要能「隨時換晶片」:從 Google 在 OCP 的 fungible 藍圖,看台灣供應鏈的下一張入場券
已更新:2天前
Google 雲端硬體副總裁 Greg Moore 在 OCP(Open Compute Project)這場 keynote,表面在秀 Google 的資料中心工程,真正的訊號是一句話——資料中心正在從「蓋一次、用十年的房子」,被改寫成「跟著晶片每一代改版的產品」。當同一座機房要能無痛吞下 TPU、GPU、CPU 各種型號、各個世代,電力(Mt Diablo ±400V DC、native LVDC、固態變壓器 SST、儲能 BESS)、冷卻(Project Deschutes 第五代 CDU、Brazos 液冷改造)、機房規格(Open Data Center spec)就必須全部拆開、標準化、開放。Moore 反覆講的「fungible(可替換)」不是形容詞,是規格權的重新分配。對台灣的電源、散熱、CDU、連接器、機構供應鏈來說,這是一場門檻更高、但份額更大的新賽局——入場券的名字叫 OCP。
1. 為什麼是現在:AI 工作負載那條「綠線」,把機房逼到牆角
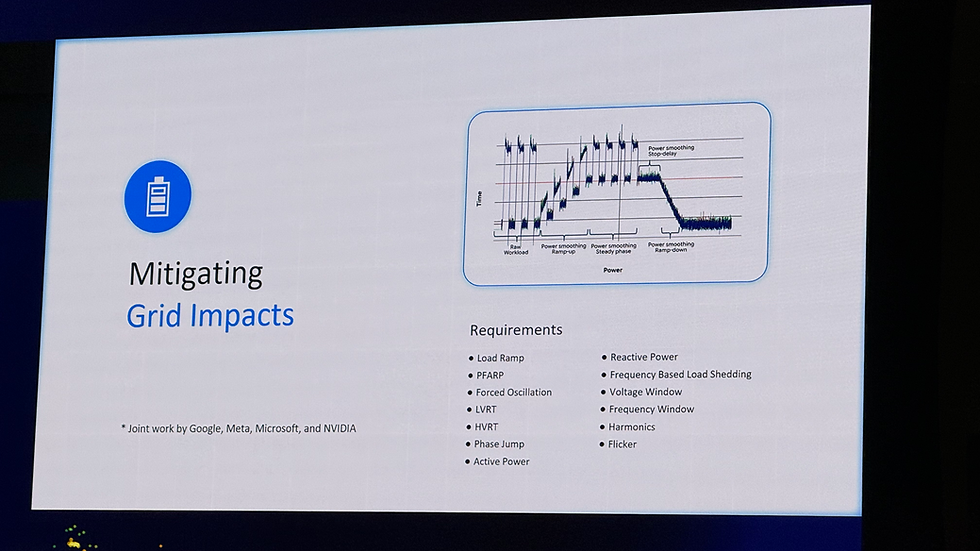
Moore 開場放了一張圖:藍線是傳統工作負載,平穩、可預測;綠線是今天的 AI 訓練與推論負載,劇烈震盪、大起大落。這張圖是整場演講的地基——AI 把資料中心從「穩態供電」推進到「劇烈波動供電」,Google 甚至點名正在和 AWS、Meta、Microsoft、NVIDIA 一起定義如何緩解對電網的衝擊(負載爬升率 load ramp rate、強迫振盪 forced oscillation、相位跳變 phase jump)。

這件事的重量在於:當幾家超大規模業者(hyperscaler)要一起去跟電網談規格,代表 AI 資料中心的功耗已經大到「不是你家的事,是整個電網的事」。Moore 給的量化錨點是 Gemini 光是透過 API 每分鐘就處理超過 220 億個 token(這個數字為管理層現場口徑,正式引用前建議以官方稿核對)。需求曲線是指數的,硬體卻是線性蓋的——這中間的缺口,就是這整套「可替換資料中心」要補的洞。
過去可插拔光模組撞上的那道功耗牆,其實是同一堵牆的另一面。這個脈絡我們在 可插拔光模組撞牆了嗎?看懂 CPO 之前,先看懂這道牆 有完整拆解。
2. 電力:從「機房級供電」搬進「機櫃級供電」
Moore 花最多時間的地方是電力,而且他把邏輯講得很直白:電不是單一層級的事,要從晶片、托盤(tray),一路管到機列(row)、再到整座設施。
核心痛點是——當單機櫃功耗往「百萬瓦(megawatt)等級」衝,傳統 48V 供電就是一堵牆。原因很白話:48V 要餵這麼大的電流,機櫃裡得塞滿一排排的降壓轉換器,這些轉換器一多,原本該放加速器(TPU / GPU / CPU)的空間就被吃光了。你要的是把空間留給算力,不是留給電源。
Google 的解法是 Mt Diablo:把電力用 ±400V DC 的 sidecar(側掛電源架)方式整合進機櫃,和 Meta、Microsoft 共同定義(官方 abstract 另把路線圖標示到 ±800 VDC,這一段電壓數字建議發布前以官方規格再確認)。再往下一步,Google 要走的是 fully native LVDC——直接在設施層取消 AC 轉 DC 這道轉換,並整合電池儲能(Battery Energy Storage System,BESS)來吸收前面提到的電網波動。
這裡還有一個容易被漏掉、但對供應鏈很關鍵的訊號:固態變壓器(Solid State Transformer,SST)。Google、Microsoft、NVIDIA 一起做了 SST 的介面標準化,規格已在 7 月底透過官方管道釋出。SST 加 BESS 加 native LVDC,講的是同一件事——把「發電廠等級的電力電子」直接搬進資料中心。這對台灣的電源大廠(如台達電、光寶這類 PSU/power 業者)不是既有訂單的延伸,而是一個規格層級整個上移的新戰場。

3. 冷卻:thermal-first 設計,與那個「不用接水管」的暗招
Moore 講冷卻時丟出一個他最近在台灣熱管理論壇也講過的觀念——thermal-first design(熱優先設計)。意思是散熱不再是機構設計的最後一步,而是第一步:這麼多電灌進晶片、灌進機櫃,熱怎麼帶出來,決定了整台機器能不能成立。
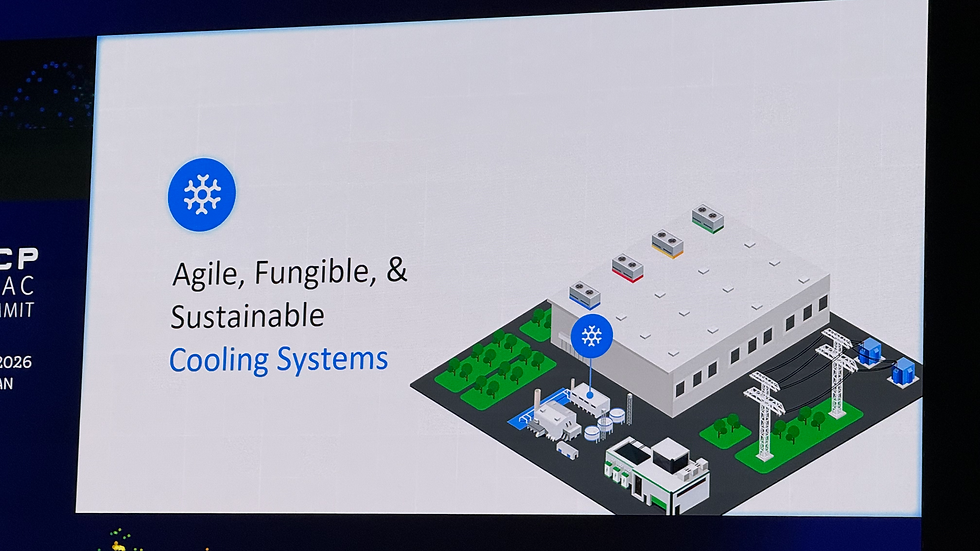
Google 端出的是 Project Deschutes——它的第五代冷卻分配單元(Cooling Distribution Unit,CDU),累積了前四代、十年的大規模部署經驗,而且開放給十家不同的供應商一起做。這一步很 OCP:不是自己吃獨食,而是把設計丟出來、讓一整排供應商能一起量產。
\
真正精明的是另一個叫 Brazos 的專案。它要解的問題是:全世界還有一大堆存量資料中心是氣冷的,沒有液冷需要的水管基礎設施。Brazos 的設計,是讓這些沒有水路接口的既有機房,也能導入水冷系統。這一手把液冷的市場從「新建綠地資料中心」直接擴張到「所有既有機房的改造」——TAM(市場規模)瞬間放大一個量級。
散熱要氣冷還是液冷、在什麼功耗密度下非液冷不可,這個判斷我們在 51.2T NPO 交換器散熱:835W ASIC 加 16 顆光引擎,氣冷還是液冷? 有量化過。對台灣的散熱模組與 CDU 供應鏈(雙鴻、奇鋐、AVC 等)來說,Deschutes 的「十家供應商」與 Brazos 的「存量改造」,就是兩張很具體的訂單地圖。
4. 機房與「可替換性」:這才是整場演講的關鍵字
把電力和冷卻拆完,Moore 把它們收攏回一個字:fungible(可替換/可互換)。Google 為此把伺服器機房(server hall)的設計也貢獻進 OCP,目標是給整個產業一張「怎麼蓋機房」的共同施工圖。而且 Google 說得很直接——他們正拿自己 2027、2028 年 TPU 的混合密度(blended density)當基準,去回推「產業現在就該按這個規格規劃」,並和 AMD、Meta 一起把規格推向今年稍晚的 1.0 版。
fungible 的商業本質是:資料中心不再為某一顆晶片而蓋。 同一座機房,這一代放 TPU、下一代插 GPU、旁邊擺 CPU,電力、冷卻、機構介面全部通用。這正好呼應 Google 這幾年最被低估的一手——用光交換(Optical Circuit Switching,OCS)把 TPU 叢集組成可重構的網路。這一整套「一個架構撐多代」的思路,我們在 Google 親手拆解 TPU,與「光交換」這個隱藏功臣 拆得很細。
而支撐這一切的資本強度有多誇張,看 Google 自家財報就知道——這個脈絡在 Alphabet FY2026 Q2:資本支出衝上 2,050 億,光互連的下一個戰場叫「跨資料中心」 有完整數字。當一家公司一季砸兩千億美元等級的 capex,它當然有動機把機房變成「可以一直改版、不必打掉重練」的產品。
5. 開放標準的真正意圖,與該冷靜看待的一面
Moore 全場的主旋律是「working together」——OCP 的開放信(Open Data Center)超過 50 家簽署、Google 貢獻超過一百項、他說 OCP 讓他們能把 80% 的東西快速套用,用「產品的速度」跑執行規格。永續也綁進來:四大支柱(散熱/能源/水的消耗、碳智慧生命週期分析、乾淨備援電力、低碳材料),還拉上 Amazon、Microsoft 一起做資料中心創新計畫(Data Center Innovation Initiative)。
但 STT 要在這裡踩一下煞車。開放標準是雙面刃。好的一面是:規格公開、多供應商、量產快,台廠只要能擠進 OCP 的規格圈,就吃得到跨業者、跨世代的訂單,而不是綁死在單一客戶的私規上。冷靜的一面是:規格的話語權,正高度集中在 Google、Meta、Microsoft、NVIDIA、AMD 這幾家手裡。Mt Diablo 是 Google+Meta+Microsoft 定的、SST 是 Google+Microsoft+NVIDIA 定的、server hall 1.0 是 Google+AMD+Meta 定的——每一條規格背後都是那幾個名字。台廠的角色,是「照著這張施工圖把東西做出來、做便宜、做可靠」的執行者,而不是定義者。
另一個反面風險是節奏。Moore 講的很多是路線圖(2027/2028 密度、native LVDC、1.0 規格今年稍晚),這些時間點與電壓、投資金額等硬數字,在正式報導前都該以官方文件核對,別把 keynote 的口頭數字當定稿。監管也在逼近——他自己就提到 APAC、印度、北美的資料中心法規都在成形,永續做不好,換來的就是更多限制。
總結
這場 keynote 真正該被台灣供應鏈記住的,不是 Project Deschutes 或 Mt Diablo 這些專案代號,而是背後那個結構性轉變:AI 資料中心的競爭,正在從「誰的晶片快」往下沉,變成「誰的機房能跟著晶片一起改版」。 電力電子(SST、BESS、±400V/±800V 供電)、液冷(CDU、cold plate、快接頭、存量改造套件)、機構與連接器——這些過去被視為「機房配套」的環節,正被 OCP 一項一項拉上規格談判桌,變成 AI 基建的核心價值鏈。
對台灣的機會很清楚:散熱(雙鴻、奇鋐、AVC)、電源(台達電、光寶)、系統機櫃 ODM(鴻海、廣達、緯創)本來就站在這條鏈上,Deschutes 的十家供應商、Brazos 的存量改造、SST 的新規格,每一條都是可以卡位的門。但門檻也很清楚:能不能進 OCP 的規格圈、跟不跟得上那張「2027/2028 就要準備好」的時間表,決定你是吃到這一輪的紅利,還是只能接到規格定好後的代工尾單。fungible 這個字對超大規模業者是彈性,對供應鏈是篩選——這一輪,規格圈的門票比產能更值錢。
本文僅供技術與產業趨勢分析,不構成任何投資建議。






留言