


ECOC2026 | 華為把 CPO 和 NPO 拿去打分,NPO 以 4:2 領先——但真正的訊號是「可維修」被排在「省電」前面
華為的 Pan Cao 在 ECOC 2026 Market Focus 做了一件業界很少人願意公開做的事:把近封裝光學(Near-Packaged Optics,NPO)和共封裝光學(Co-Packaged Optics,CPO)放在五個維度上逐項打分。結果是 NPO 在可維修性、良率、生態系、封裝成熟度四項勝出,CPO 只在功耗與密度兩項領先。但這篇文章真正想講的不是比分,而是排序:當超節點規模在 2027 年要衝到 4,096 顆加速器,「壞了能不能換」第一次被放在「每 bit 省幾 pJ」前面。這是一個營運成本的判斷,不是一個物理性能的判斷。
1. 先看驅動力:模型參數把叢集規模一路往上推
講者沒有從技術定義開始,而是從一張參數曲線開始。
2024 年是 LLaMA 3 的 70B,接著 DeepSeek V2 的 236B、LLaMA 3.1 的 405B;2025 年跳到 DeepSeek V3 的 671B;2026 年是 KIMI K2 的 1T、LLaMA 4 Behemoth 的 2T、DeepSeek V4-Pro 的 1.6T;到 2027 年,KIMI K3 是 2.8T,而 GPT-6 的估計值標在 5T 以上。
參數一路往上,算力的承載單位就被迫往上跳:從單一 die,到 chiplet,到單機櫃,到多機櫃,最後到大規模叢集網路。這條路徑的每一次跳級,都在把「電」換成「光」。

2. 超節點才是這場爭論的真正前提
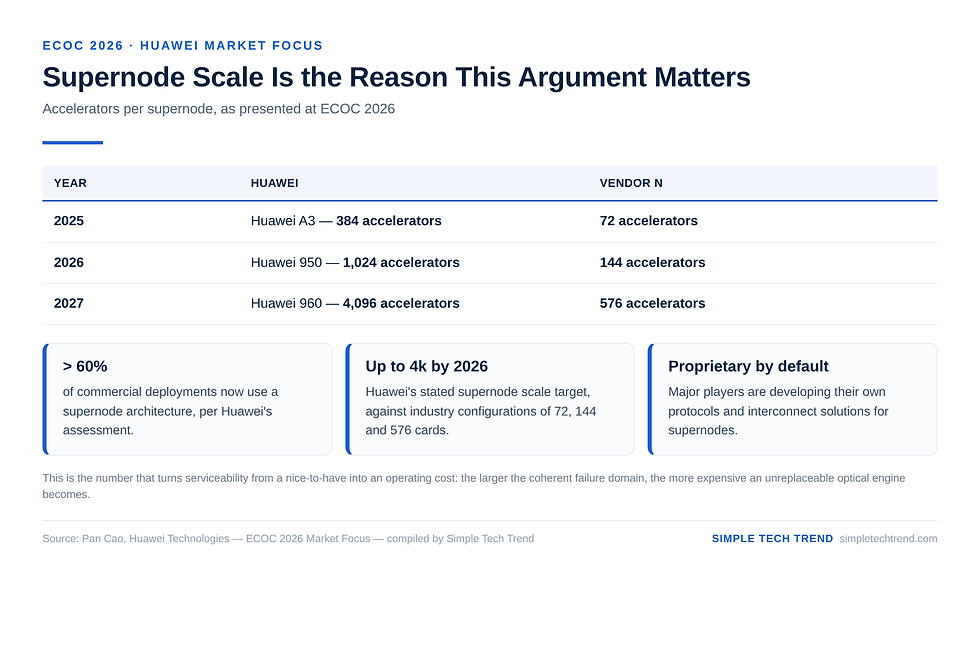
真正把問題逼出來的是超節點(Supernode)的規模曲線,而這張投影片上的數字非常具體:
2025 年:華為 A3 是 384 顆加速器;業界另一家(投影片標示 Vendor N)是 72 顆
2026 年:華為 950 是 1,024 顆;Vendor N 是 144 顆
2027 年:華為 960 是 4,096 顆;Vendor N 是 576 顆
投影片上另外給了三個判斷:超節點架構已佔商用部署的 60% 以上;業界已經出現 72、144、576 卡的配置,而華為要在 2026 年做到 4k 級;以及——各家主要玩家都在為超節點發展自有協定與互連方案。
這三句話疊起來就是一件事:超節點越大,單點故障的波及範圍越大。這是後面「可維修性」為什麼會被排在第一的原因。
3. 光學為什麼非得從前面板往內搬
接著是那張把整個演進壓在一起的圖:左邊是電訊號從 25G NRZ、50G PAM4、100G PAM4 走到 200G PAM4,而 448G 上面還挂著一個問號;右邊是封裝形式從 QSFP、QSFP-DD、OSFP 走到 OSFP-DD,速率從 200G(4×50G)、400G(8×50G)、800G(8×100G)走到 1.6T(8×200G)。
關鍵在距離。講者的說法是:到了 200G/lane,電訊號在銅上大約只剩一公尺等級的傳輸距離;到 400G/lane,會更短。這意味著光學要涵蓋的區間不只是往外延伸,而是整個往內侵蝕——原本用 DAC、ACC 解決的機櫃內互連,開始變成光的地盤。
於是板載光引擎(On-Board Optical Engine)出現兩條路:
NPO:光引擎從前面板移到 PCB 上、ASIC 旁邊。投影片標示的 lane 數是 32 / 36 lanes,玩家是華為、阿里巴巴、騰訊。
CPO:光引擎再往內移到基板上。lane 數是 16 / 32 / 64 lanes,玩家是 NVIDIA、Broadcom。
這張投影片本身就是一份陣營表。東西兩邊的路線分歧,不是誰技術落後,是對「什麼時候該把可維修性交出去」的判斷不同。
搬進來換到了什麼?三個硬數字:
RF 損耗:約 20 dB → 約 7–13 dB
功耗:15–18 pJ/bit → 3–6 pJ/bit
頻寬密度:約 50 Gb/s/mm → 400–1000 Gb/s/mm
功耗砍到約三分之一、頻寬密度提升一個數量級——這就是整個產業願意放棄「前面板可插拔」這個奢侈品的原因。

4. 五個維度的逐項打分:NPO 4,CPO 2
這場演講最有價值的部分,是它把「NPO 好還是 CPO 好」這種永遠吵不完的問題,拆成五個可以分開判斷的工程問題。
可維修性(Serviceability)——現場壞了能換什麼? NPO 的三個特性寫得很直白:模組化設計、相對獨立;插槽連接、可拆卸;故障的光引擎可以直接更換。CPO 那邊只有兩個詞:整合、緊耦合,以及「故障影響範圍更大」。講者在這一頁直接打出 Winner 1:0。示範產品是 StarMatrix 的 Hi-ONE 7.2T NPO 光引擎,講者說這是目前頻寬最高的 NPO。
良率(Yield)。 NPO 的光引擎可以獨立測試、獨立更換;CPO 的封裝良率是光引擎良率與 ASIC 良率的乘積——一顆壞的光引擎報廢的是整個封裝,包含那顆最貴的 ASIC。這一項 NPO 勝。
生態系(Ecosystem)——誰能讓部署更快? NPO:開放介面、有標準支援、多供應商、供應鏈穩健。CPO:封閉生態系、只有少數玩家進得來、ASIC 與光引擎必須共同設計。投影片的結語是「NPO: Broader standards support. Multi-vendor, decoupled ecosystem.」
封裝(Packaging)——技術準備好量產了嗎? NPO:技術成熟,大部分已經在可插拔模組上驗證過;光引擎放在 PCB 上、ASIC 周圍,空間充裕。CPO:基板變大、光引擎緊鄰高溫 ASIC 的散熱挑戰、以及極度緊湊的 RF pitch。結語是「NPO: Easier to engineer for thermal management, I/O, and flexibility.」
功耗與整合(Power & Integration)——我們到底需要多少整合? 這是 CPO 唯一、但也是最硬的一勝。CPO:毫米級走線、更高密度、系統級共同設計換到低功耗。NPO:公分級的 RF 路徑帶來更大的 RF 損耗與額外的 RF 劣化,光引擎佔地也相對更大。結語是「CPO: Relatively higher density and lower power per bit.」
最後的 Key Takeaways 把比數釘死:NPO 是近期選擇(更好的可維修性、高製造良率、多供應商生態系、成熟封裝);CPO 挑戰仍在(但保有更低功耗、更高密度兩項優勢)。整場的收尾句是:
Winning the Near Term with NPO, Shaping a Coexisting Future.

5. 這份評分表哪裡該打折扣
要公平一點:這是華為的評分表,而華為在 NPO 陣營。
投影片自己標得很清楚,NPO 的 32/36 lanes 陣營是華為、阿里巴巴、騰訊;CPO 的 16/32/64 lanes 陣營是 NVIDIA 和 Broadcom。五個維度裡有四個(可維修性、良率、生態系、封裝成熟度)本來就是「漸進式方案」的天然主場,而唯一一個屬於「激進式方案」的維度——功耗與密度——被排在最後一項。維度的選擇本身就是立場。
另外兩個要注意的地方:
第一,「近期」這個詞沒有被定義。 NPO 是 near-term choice,但 near-term 是 18 個月還是 5 年,決定了完全不同的投資決策。演講沒有給時間軸。
第二,共存的假設需要條件。 「Shaping a Coexisting Future」聽起來安全,但共存要成立,前提是 scale-up 與 scale-out 兩個網域的功耗預算差距夠大,大到值得養兩套供應鏈。如果 CPO 的良率與可維修性在兩年內被解掉,共存就會崩塌成單一路線。這一點 Broadcom 已經在動作了——我們先前拆過 CPO 的第三代成績單:Broadcom 把賣點從「省電」換成「不會壞」,那正是 CPO 陣營在補這張評分表上最弱的那一格。
6. 總結
把華為這場演講放回整個 ECOC 2026 的脈絡,它補上了一塊很重要的拼圖:CPO 與 NPO 的競爭,已經從「哪個技術比較先進」下沉到「哪個技術先能穩定交貨」。
對台灣供應鏈,有三個具體的落點:
第一,NPO 的機會在「光引擎作為一個可獨立交易的零件」。 這正是 NPO 相對 CPO 最大的結構差異——光引擎與 ASIC 解耦,代表它可以被單獨設計、單獨測試、單獨賣。StarMatrix 的 Hi-ONE 7.2T 就是這個形狀。做光引擎、做 OSA、做耦光與 FAU 的廠商,在 NPO 路線裡是有獨立議價能力的一層;在全整合的 CPO 路線裡,那層議價能力會被封裝廠與 ASIC 廠一起吃掉。相關的規格層進展可以對照 拆解 Open CPX 1.0:CPO 終於有了一顆標準插座。
第二,賭「可維修性」這件事本身就是一門生意。 插槽、可拆卸連接、現場更換——這三個詞背後全是連接器、對位機構、可重複插拔的光介面。當超節點做到 4,096 顆加速器,維修性的價值不是工程偏好,是營運成本。這是一塊在 CPO 敘事裡幾乎被忽略、但在 NPO 敘事裡被排在第一位的市場。
第三,追蹤 448G 那個問號。 投影片上 200G PAM4 之後標的是「448G?」。如果 448G/lane 成立,電訊號在銅上的可用距離會再縮一次,機櫃內互連被迫更大比例光化,NPO 與 CPO 都會受惠;如果 448G 難產,200G/lane 的生命週期被拉長,那 NPO 這個「近期選擇」的近期就會變得很長。這條線和我們在 ECOC2026 | 快窄與慢寬吵了三小時,沒有人先定義「慢」 談的是同一件事。
宣判:這不是一場 CPO 對 NPO 的技術路線之爭,而是一場「整合速度」對「供應鏈韌性」的時間差賭局。華為的答案是:先用 NPO 把眼前這一代出貨出去,再讓兩者共存。這個答案對台灣供應鏈其實是好消息——因為它留下了一層可以獨立競爭的零件。
本文僅供技術與產業趨勢分析,不構成任何投資建議。
相關閱讀
站在光裡:CIOE 2026 芯·光論壇十一場全解讀,NPO 為什麼不再是過渡方案:中國陣營對 NPO 定位的完整敘事,和這場演講互為對照
2026 OCP APAC Summit | CPO / NPO / XPO 三方對談:這不是路線之爭,是 18 個月後那道 409.6T 的牆:同一組取捨在 OCP 場合的另一種拆法


留言