


法說精華:MaxLinear(MXL)|Q3 FY2026 — 基礎設施年增 210%、首度大過其他業務總和,1.6T 讓一顆模組的含量翻倍不止
1. Executive Takeaway
第一,MaxLinear 已經不是寬頻晶片公司了。 三年前它的身分是 cable modem、Wi-Fi、PON 閘道器的 SoC 供應商;這一季,資料中心導向的基礎設施類別佔營收約 57%,而且這個比例還在往上走。全年光通訊資料中心營收展望上修到 $250M–$270M。
第二,它押的是「純 DSP 廠」的位置。 CEO Kishore Seendripu 在 Q&A 裡講得很直接:MaxLinear 是光學可插拔模組裡唯一的純 DSP 供應商。另外兩家對手(Marvell、Broadcom)都同時在做交換器、客製 ASIC,晶圓配額要在自家產品線之間分。這句話的潛台詞是:在代工產能吃緊的時候,MaxLinear 的 5nm 產能不必跟自家的 GPU、交換器搶。
第三,管理層把話講得很滿,但數字講得很少。 2027 年營收不給指引、市佔不給定數、對分析師 2030 年「十億美元業務」的推算直接說不評論。能確認的硬數字只有:Q4 營收 $240M–$260M、全年光通訊資料中心 $250M–$270M、光學產品交期 26–28 週。
2. 營收與財務數字拆解
指標(GAAP) | Q3 FY26 | 年增 YoY | 季增 QoQ |
|---|---|---|---|
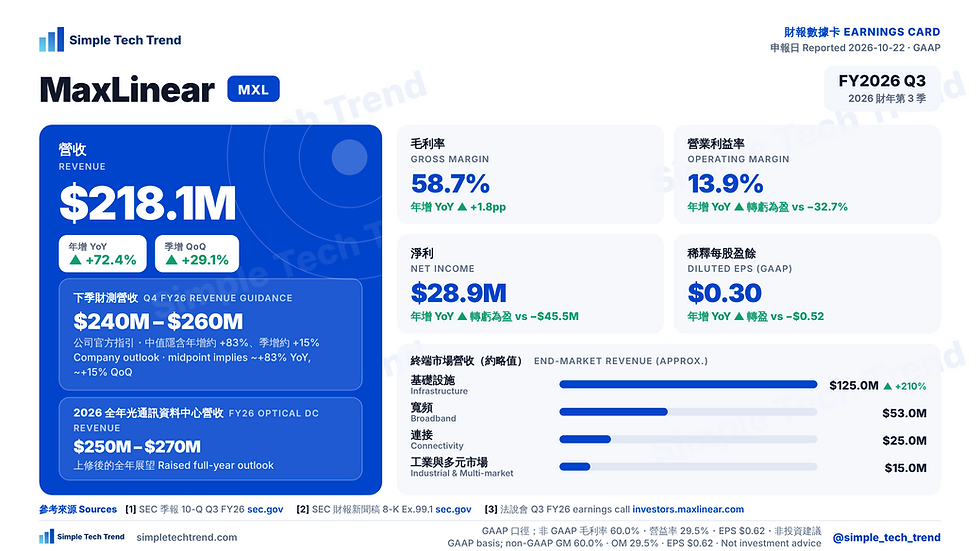
營收 | $218.1M | +72.4% | +29.1% |
毛利率 | 58.7% | +1.8pp | +0.9pp |
營業利益 | $30.2M(營益率 13.9%) | 轉虧為盈(去年 −32.7%) | 前季 −2.5% |
淨利 | $28.9M | 轉虧為盈(去年 −$45.5M) | 前季 $1.8M |
稀釋 EPS | $0.30 | 轉盈(去年 −$0.52) | 前季 $0.02 |
非 GAAP 口徑:毛利率 60.0%、營業利益率 29.5%、EPS $0.62(去年同期 $0.14)。GAAP 與非 GAAP 的落差主要是股票酬勞與績效獎酬股約 $28.8M,以及併購相關攤銷。
終端市場營收(管理層口述的約略值):基礎設施約 $125M、寬頻約 $53M、連接約 $25M、工業與多元市場約 $15M。寬頻與連接兩塊這季也是季增,動能來自北美與歐洲一線電信商的光纖 PON 與 Wi-Fi 7 閘道器部署——但它們已經不是故事主角。
三個值得多看一眼的數字:
營運槓桿正在發威:營收年增 $91.6M,GAAP 營業費用反而年減 14%($113.2M → $97.8M)。非 GAAP 營業費用只增加 12%,非 GAAP 營益率從 12.1% 跳到 29.5%。
營運現金流是負的:Q3 營運現金流 −$13.6M。主因是預付費用與其他資產一季流出約 $45.7M,CFO 說絕大部分是預付晶圓款,用來支撐排到 2027 年的訂單。
用借錢換產能:季內動用循環額度 $40M,季底現金、約當現金與受限現金合計 $109.9M;同時宣布把循環信用額度提高 $70M 到 $200M。CFO 明講預付款還會繼續增加。
3. 技術與業務亮點:一張從 100G 到 400G per lane 的產品地圖
這次法說最有資訊量的,是 MaxLinear 第一次把整套資料中心產品線一次攤開,而且每一條都附上營收時程。
Keystone(800G,量產中):5nm CMOS、每通道 100Gb 的 PAM4 DSP,已在多家 hyperscaler 大量出貨。今年光學營收幾乎全部來自它。
Rushmore(1.6T,2027 起量):每通道 200Gb。首個設計案 2027 上半年開始出貨,下半年加速,2028 年 1.6T 會佔光學營收的大宗。800G 不會馬上退場,CFO 認為可能撐到 2029 年。
Big Sky(3.2T,下一代):每通道 400Gb,光學與電學兩個版本都有。
Washington(TIA):每通道 200Gb 的跨阻放大器(Transimpedance Amplifier,TIA),既能配 DSP 的可插拔模組,也支援不帶 DSP 的 LPO、半重定時的 LRO,以及 NPO、CPO。2027 年首筆營收,2028 年放量。
Annapurna(1.6T 電互連):主動電纜(Active Electrical Cable,AEC)與板上 retimer,2027 年首筆營收。
控制平面與周邊:RackCommander(機櫃級的 USB/PCIe/UART 橋接、遙測與電源管理)、跨資料中心控制網路用的 XGS-PON 已完成認證並有在手訂單(2027 年首次部署)、儲存加速器 Panther 今年營收約翻倍。
這張地圖的重點不是品項多,而是 MaxLinear 想把「模組裡的類比 + 數位」整包吃下來,而不只是一顆 DSP。
為什麼 DSP 這個位置值錢?我們在 ECOC2026 Lumentum 攤開 1.6T 量產帳本 一文提過:一顆可插拔模組的功耗裡 DSP 佔近一半。誰掌握 DSP,誰就掌握模組的功耗預算與系統互通性——這也是為什麼 hyperscaler 會為了一顆 DSP 去跑整套認證。
4. 管理層展望與措辭分析
Q4 財測:營收 $240M–$260M,中值 $250M 隱含年增約 83%、季增約 15%。基礎設施強勁成長、寬頻與連接季節性下滑、工業與多元市場上升。GAAP 毛利率 58%–61%、非 GAAP 59%–62%(中值 60.5%);非 GAAP 營業費用 $65M–$70M。
措辭的確定性分級(由高到低):
已確認的數字:Q4 營收區間、全年光通訊資料中心營收「上修」到 $250M–$270M、訂單「排到 2027 年並進入 2028 年」、光學產品交期 26–28 週。
有具體事件支撐的預期:Rushmore 首個設計案 2027 上半年出貨;設計案同時綁 DSP 與 TIA;XGS-PON 有在手訂單。
方向性宣稱,不給數字:2027 年「成長快於市場」——分析師問 2027 年光學能否到 $400M 以上、能否翻倍,CFO 只回一句「很有信心我們在超越市場」。
CEO 個人看法:市佔「回頭看早已高於」先前講的 5%–7%,兩年內「肯定到十幾個百分點」;12 到 24 個月內可能和兩家對手中的一家「並駕齊驅」——他自己把這句話定義為「希望與目標」。
最值得記下的一句:單價這次守住了。 過去每換一代速率,「單價翻倍」的說法從來沒有成真,價格很快就被砍回去。Seendripu 說 800G 到 1.6T 這一代,DSP 單價大致翻倍而且守住了,再加上之前沒有賣的 TIA,整體每顆模組的 MaxLinear 含量會超過 2 倍。他還預期 18 個月後 TIA 對 Rushmore 的搭售率「至少 100%」。
把這句話和交期擺在一起看:交期 26–28 週、客戶下單遠超交期、Q4 毛利率指引持續往上——這是一個供給吃緊、賣方有定價權的市場,而不是靠降價搶市佔的市場。
5. 供應鏈與客戶線索
瓶頸在晶圓廠,不在雷射。 分析師問光學供應鏈的瓶頸在哪,Seendripu 的答案是:光學元件的供給在緩解,DSP 才是真正的瓶頸——代工廠把產能分配給各家公司,新廠房是好幾年的工程。這和過去一年「雷射是最大瓶頸」的主流敘事不同,值得交叉驗證。CFO 提到預付款「不只是 TSMC」,間接確認了主要晶圓來源。
沒有 10% 客戶。 本季沒有任何單一客戶佔營收 10% 以上。管理層形容光學 DSP 營收分散在所有主要模組廠,地理上亞洲與美國都在擴大。
美國 hyperscaler 會在 1.6T 這一代變得更重要。 CEO 說美國資料中心導入 1.6T 的節奏比中國早,並提到美國的 1.6T 部署「在 NVIDIA 與 Google 之外」也剛開始拉升。換句話說,800G 世代 MaxLinear 的量很大一部分可能偏亞洲,1.6T 才是它真正打進美國大客戶的關口。
AEC:只賣晶片,不做線。 對於 Annapurna,Seendripu 點名 Credo 拿下 AEC 市場九成以上,MaxLinear 的打法是純晶片供應給線纜廠或 paddle card 廠,目標是透過一到兩家美國資料中心,在 1.6T 這一代拿到 20%–30% 份額。這是一個「不正面打」的策略——我們在 Credo Q1 FY2027 法說精華 拆過 Credo 的整線模式與 PILOT 遙測護城河,兩家的商業模式其實不在同一個位置上。
NPO 會吃掉 CPO 的劇本。 Seendripu 給了一個少見的量化看法(他強調是個人觀點):2030 年可插拔約 60%–70%、NPO 約 20%、其他形式約 10%。理由是 CPO 把光學與交換器或 GPU 綁死,NPO 保留了維修性、模組化與供應商多元。這和我們在 OCP Global Summit 1/6:NPO 贏的是採購權,不是出貨量 的判斷一致——買方要的是不被單一 ASIC 廠鎖住。
LRO 才是 DSP 廠的線性光學答案。 他明說 LPO「沒有未來」,而保留一半 DSP 功能的 LRO 在美國的 200G per lane 已是真選項、到 400G per lane 會是主要選項之一。Oracle 在 2026 OCP Global Summit 談 OIF 的 LRO 與 1600ZR 的立場也指向同一個方向。對一家賣 DSP 的公司來說,這是最有利的技術路線,讀者要自己打個折扣。
認證人力是另一個瓶頸。 Seendripu 承認,可能有十家模組廠同時想進資料中心認證,MaxLinear 只能挑著做;1.6T 模組還要和兩家對手的交換器晶片、既有 800G 晶片互通。這是成長的天花板之一,而且不是砸錢就能立刻解決。
6. 風險與反面論點
產能與資金的時間差:營收成長靠預付晶圓款換來,營運現金流轉負、循環額度動用 $40M。只要 1.6T 認證有任何延遲,預付款就會先壓在帳上。
1.6T 的執行挑戰:首個設計案的出貨量「還不確定」,認證人力又是瓶頸;Rushmore 若晚一季,2027 年的成長曲線會整段往後推。
對手的體量:分析師引用 Marvell AI 互連單位到 2030 年約 65% 的年複合成長率作為市場基準。Marvell 的規模與一條龍布局,我們在 Marvell 2026 投資人日 一文有完整拆解;MaxLinear 要「超越市場」,等於要從兩家巨頭手上搶份額。
市佔數字無法驗證:5%–7%、十幾個百分點、並駕齊驅——都是管理層口述,沒有第三方數字背書。
GAAP 落差仍大:本季非 GAAP 調整項約 $34M,股票酬勞仍是重要費用;另外與 Silicon Motion 的仲裁案仍在進行,10-Q 列為風險因子。
7. 總結
MaxLinear 這一季證明了兩件事:它的 800G DSP 已經在大客戶站穩,而它的損益表能在營收成長時同步放大獲利。下一個問題不再是「它賣不賣得進去」,而是「1.6T 能不能準時、單價能不能守住」。
下季要追蹤的三個指標:
Q4 營收是否落在 $240M–$260M 中值以上,以及全年光通訊資料中心營收是否站上 $270M 上緣。
Rushmore 首批出貨是否在 2027 上半年如期發生,以及設計案是否持續同時綁 DSP 與 TIA。
營運現金流何時轉正:預付款與循環額度動用是成長的燃料,也是風險的溫度計。
一句話總結:MaxLinear 從寬頻廠轉成 DSP 廠的劇本已經演完第一幕,第二幕的票價是 1.6T 單價翻倍——前提是代工產能與認證人力都跟得上。
本文僅供技術與產業趨勢分析,不構成任何投資建議。
相關閱讀
法說精華:Semtech(SMTC)|Q2 FY2027:另一家被 1.6T 重寫的類比老廠,可以和 MaxLinear 的 TIA 布局對照著看
2026 OCP Global Summit|Molex、Broadcom|224G AECs for AI Data Centers:AEC 市場正在變得多元,Annapurna 要進場的那個戰場長什麼樣


留言